Imposto da ração pode cair 60%: o que o PLP 252/2026 muda (e o que não muda) para tutores e petsitters
Projeto quer reduzir em 60% o IBS e a CBS sobre ração de cães e gatos. Entenda o que muda no bolso do tutor e no custo de creches e hotéis.
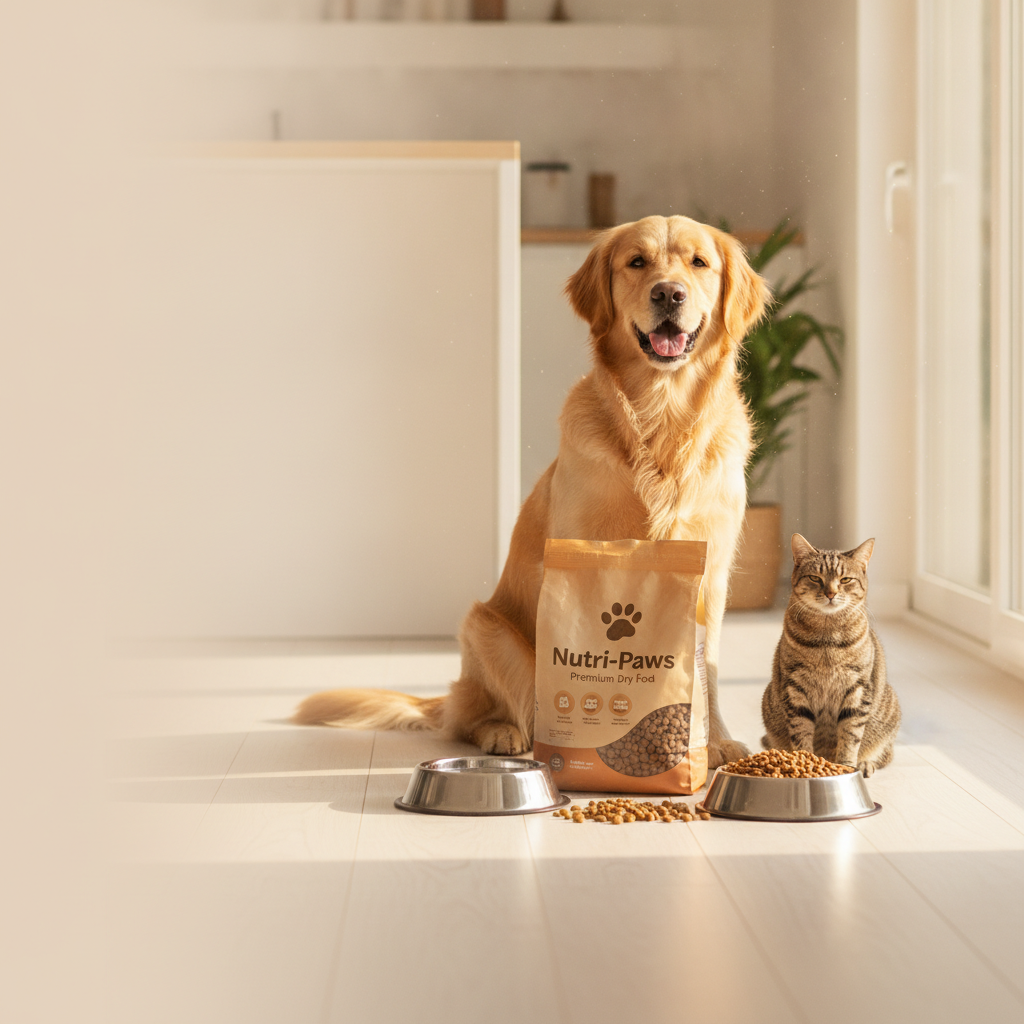
A conta da ração é, para a maioria das famílias brasileiras, a despesa fixa mais pesada de ter um cão ou um gato em casa. É o item que volta ao carrinho todo mês, que sobe de preço sem aviso prévio e que, quando o orçamento aperta, costuma ser o primeiro a ser trocado por uma marca mais barata ou por sobra de comida humana — uma decisão que quase sempre cobra o troco depois, no consultório veterinário.
Por isso vale acompanhar de perto uma proposta que acabou de entrar no radar do Congresso Nacional: o Projeto de Lei Complementar 252/2026, de autoria do deputado federal Julio Cesar Ribeiro, que pretende reduzir em 60% as alíquotas do IBS e da CBS sobre os alimentos completos destinados a cães e gatos. Ainda não é lei, ainda não vale e — importante — não significa 60% de desconto na etiqueta. Mas mexe diretamente na estrutura de custo de quem tem pet em casa e, principalmente, de quem vive de cuidar de pets. Abaixo, o que a proposta diz, o que ela não diz, e o que tutor e petsitter deveriam fazer com essa informação hoje.
O que é o PLP 252/2026 e por que ele existe
Para entender a proposta, é preciso dar um passo atrás. A Reforma Tributária sobre o consumo substitui tributos antigos (como ICMS, ISS, PIS e Cofins) por dois novos: o IBS (Imposto sobre Bens e Serviços, de estados e municípios) e a CBS (Contribuição sobre Bens e Serviços, federal). A regulamentação dessa mudança veio pela Lei Complementar nº 214/2025.
Essa lei não tratou todo mundo igual — e nem era essa a intenção. Ela criou faixas: existe a Cesta Básica Nacional de Alimentos, com alíquota zero, e existe uma lista de produtos considerados essenciais que recebem redução de 60% na alíquota. Alimentos destinados ao consumo humano entraram nessa lista de 60%. Alimentos para cães e gatos, não. Ficaram sujeitos à tributação cheia dos novos impostos.
É exatamente essa assimetria que o PLP 252/2026 quer corrigir. O projeto insere os alimentos completos para cães e gatos, devidamente acondicionados para venda no varejo (código NCM/SH 2309.10.00), na lista de regimes diferenciados com redução de 60%.
A proposta faz questão de marcar um ponto: não se trata de colocar a ração na Cesta Básica. Cesta Básica tem alíquota zero. O que se pede é um degrau abaixo — redução, não isenção. Politicamente, isso torna o projeto mais viável: é mais fácil defender que ração é essencial do que defender que ração é tão essencial quanto arroz e feijão.
O argumento de fundo é de saúde, não de conforto. Ração balanceada não é supérfluo: é insumo de saúde preventiva. Animal mal alimentado adoece mais, e animal que adoece mais custa mais — para a família e, no agregado, para o sistema. Encarecer a nutrição adequada é, na prática, empurrar parte dos tutores para dietas improvisadas.
Redução de 60% na alíquota não é 60% de desconto no preço
Esse é o mal-entendido que mais circula quando uma notícia dessas viraliza, e vale desmontar com calma.
A redução de 60% incide sobre a alíquota, não sobre o preço. São coisas muito diferentes.
Vamos a uma conta puramente ilustrativa. Imagine uma alíquota cheia hipotética de 26,5%. Uma redução de 60% sobre ela não leva a alíquota a zero — leva a 10,6%. Ou seja, o tributo embutido cai cerca de 16 pontos percentuais, o que se traduz num impacto no preço final na casa de 12% a 13%, não de 60%.
Uma queda de 12% na ração não é pouco: num orçamento de R$ 300 por mês com alimentação, são cerca de R$ 36 mensais, ou R$ 430 por ano. É dinheiro real. Mas é uma ordem de grandeza completamente diferente de "ração pela metade do preço".
Há ainda três filtros entre a lei e a gôndola que raramente aparecem nas manchetes:
- Repasse não é automático. A lei reduz o tributo; quem define o preço é o mercado. Parte da redução tende a chegar ao consumidor, parte pode ser absorvida na cadeia.
- O tributo é só um pedaço do custo. Milho, proteína animal, embalagem, energia, frete e câmbio pesam muito na formação do preço da ração. Uma alta de 20% no preço da proteína pode anular todo o alívio tributário.
- A transição é longa. O novo sistema não entra de uma vez: ele é implantado de forma escalonada ao longo dos próximos anos. Mesmo que o projeto seja aprovado, o efeito aparece de forma gradual.
O que muda na prática para o tutor
Enquanto o projeto tramita, existem decisões que estão inteiramente nas suas mãos e que provavelmente economizam mais do que a reforma vai economizar. Vale a pena olhar para elas primeiro.
Não troque de ração esperando uma queda de preço. Troca de alimento tem custo biológico: diarreia, recusa, vômito, perda de peso. Se você vai trocar, que seja por indicação veterinária, e sempre com transição gradual de 7 a 10 dias misturando as duas rações em proporções decrescentes.
Compare por R$/kg e por R$/dia, nunca pelo preço do pacote. É a mudança de hábito com melhor retorno imediato. A conta é simples:
- Custo por quilo = preço do saco ÷ peso em kg
- Custo por dia = (custo por quilo ÷ 1000) × gramas consumidas por dia
Faça essa conta para duas ou três marcas que você considera. O resultado costuma surpreender.
Ração mais barata por quilo pode sair mais cara por dia. Alimentos com maior densidade energética e melhor digestibilidade exigem menos gramas por refeição. Um saco 30% mais caro que rende 40% mais dias é, na prática, mais barato — além de gerar menos fezes, o que também conta.
Guarde na embalagem original. Transferir a ração para potes plásticos acelera oxidação da gordura, faz perder palatabilidade e, no limite, vira desperdício. Se quiser usar um recipiente, coloque o saco inteiro dentro dele, fechado.
Compre o tamanho que você consome em 30 a 45 dias depois de aberto. O saco gigante só é mais barato se o animal comer tudo antes de a ração perder qualidade.
Se a redução vier, direcione a folga. O melhor destino para esse dinheiro não é uma ração mais cara: é o que costuma ficar de fora do orçamento — consulta preventiva anual, vacinação em dia, antiparasitário, limpeza dentária.
O que muda na prática para o petsitter, a creche e o hotel
Aqui a conversa é outra: ração deixa de ser despesa doméstica e vira insumo de operação. E insumo tributado entra, de um jeito ou de outro, no preço da sua diária.
1. Defina com clareza o seu modelo de fornecimento. Existem dois, e eles têm implicações muito diferentes:
- O tutor traz a ração — modelo mais comum e, do ponto de vista clínico, mais seguro. Evita troca abrupta de alimento durante a hospedagem, que é uma das principais causas de diarreia em pet hospedado. Também tira a ração do seu custo variável.
- A casa fornece — simplifica a vida do tutor e pode virar diferencial comercial, mas transfere para você o risco nutricional e o custo. Só faça isso se tiver a conta na ponta do lápis e um termo claro no contrato.
2. Se você fornece, transforme isso em linha de planilha. Custo de ração por pet/dia = (preço do saco ÷ kg) ÷ 1000 × gramas/dia. Faça faixas por porte (pequeno, médio, grande), porque um cão de 35 kg pode consumir cinco vezes mais que um de 5 kg. Cobrar a mesma diária para os dois sem ajustar isso é corroer sua margem silenciosamente.
3. Converse com seu contador sobre regime tributário. No modelo de IBS/CBS, a não cumulatividade permite, para empresas no regime regular, aproveitar crédito sobre insumos adquiridos. Quem está no Simples Nacional opera com outra lógica. Isso não é detalhe: dependendo do seu porte, do seu faturamento e de quem são seus clientes, o regime escolhido muda o resultado. Essa conversa é individual e precisa de um profissional olhando seus números.
4. Feche o buraco do "a ração acabou no quarto dia". É um clássico e gera atrito garantido. Coloque no check-in: pesar ou medir a ração que o tutor trouxe, registrar a marca, a quantidade em gramas por refeição e o número de refeições diárias, e fotografar a embalagem. E deixe previsto no contrato quem paga a compra emergencial se o alimento acabar antes do fim da estadia.
5. Não prometa queda de preço para o cliente. O projeto ainda vai tramitar em comissões e nas duas Casas do Congresso, e pode ser alterado no caminho. Anunciar desconto futuro com base em notícia é criar uma expectativa que você não controla.
6. Se for reajustar, ancore em custo real. Reajuste de tabela se justifica por planilha — energia, folha, aluguel, insumos, seguro —, nunca por manchete. Mostre o cálculo ao cliente quando ele perguntar. Isso constrói confiança; o inverso destrói.
Perguntas frequentes e erros comuns
A ração vai entrar na cesta básica? Não. O projeto expressamente não faz isso. Ele coloca a ração na lista de redução de 60%, que é diferente da alíquota zero da Cesta Básica Nacional de Alimentos.
Isso já está valendo? Não. É um projeto de lei complementar em tramitação. Precisa passar pelas comissões e ser aprovado nas duas Casas antes de virar norma.
Vale para ração de qualquer animal? O texto trata de alimentos completos para cães e gatos, sob o código NCM/SH 2309.10.00. Alimentos para aves, roedores, peixes e outras espécies não estão nessa descrição.
E petisco, suplemento e alimento úmido? A descrição do projeto é de alimento completo acondicionado para venda no varejo. Petiscos e suplementos, em geral, não se enquadram como alimento completo. É um ponto que merece acompanhamento durante a tramitação, porque a redação pode mudar.
Erro comum nº 1: estocar seis meses de ração "antes que suba". Ração tem prazo de validade e perde qualidade depois de aberta.
Erro comum nº 2: trocar de marca por causa de uma notícia de tributo. A decisão de alimento é clínica, não tributária.
Erro comum nº 3: repassar aumento ao cliente "por causa da reforma tributária" sem ter feito conta nenhuma. Isso não sobrevive à primeira pergunta de um cliente atento.
Checklist prático
Para o tutor:
- Calcule hoje o seu custo de ração por dia, não por pacote.
- Compare duas marcas pelo custo/dia, não pelo preço da embalagem.
- Confirme a quantidade diária correta com o veterinário — superalimentar é desperdício e é risco de obesidade.
- Mantenha a ração na embalagem original, fechada, longe de calor e umidade.
- Ajuste o tamanho do pacote ao consumo de 30 a 45 dias.
- Acompanhe a tramitação pelo número PLP 252/2026 no site da Câmara dos Deputados.
Para o petsitter, creche e hotel:
- Defina por escrito se a ração é fornecida pela casa ou trazida pelo tutor.
- Inclua no contrato a cláusula de falta de alimento e quem arca com a compra emergencial.
- Registre no check-in marca, quantidade, gramagem por refeição e número de refeições.
- Monte a planilha de custo de ração por pet/dia, segmentada por porte.
- Revise a precificação das diárias com base nessa planilha, não em notícia.
- Agende uma conversa com o contador sobre o impacto do novo sistema no seu regime tributário.
- Registre tudo em sistema, para que qualquer cuidador da equipe consiga executar a rotina alimentar do pet sem depender da sua memória.
Uma ressalva necessária
Este conteúdo tem caráter informativo e geral. Projetos de lei mudam de redação ao longo da tramitação, e questões tributárias dependem do regime, do porte e da atividade de cada negócio. Nada aqui substitui aconselhamento jurídico ou contábil individualizado — para decisões sobre o seu caso, consulte um advogado ou um contador de confiança.
Fonte: Portal Cães & Gatos
Leia também
Fiscalização do CRMV muda em 30 de setembro: o que creches, hotéis e petsitters precisam revisar agora
Fiscalização do CRMV muda em 30 de setembro: o que creches, hotéis e petsitters precisam revisar agora
Ler
Penas maiores e cadastro nacional por CPF: o que o PL 4.262/2025 muda para tutores e petsitters
Penas maiores e cadastro nacional por CPF: o que o PL 4.262/2025 muda para tutores e petsitters
Ler
Corrente e enforcador proibidos em São Paulo: o que a Lei 18.527/2026 exige de tutores e de quem cuida de pets
Corrente e enforcador proibidos em São Paulo: o que a Lei 18.527/2026 exige de tutores e de quem cuida de pets
LerComentários
Seja o primeiro a comentar 🐾
Profissionalize seu petsitter com o AuGendaFolio
Página de reservas própria, check-in com fotos, pagamentos e financeiro num só lugar.
Começar grátis